Скільки насправді коштує іпотека єОселя?
Більшість калькуляторів замовчують головне — на 11-му році ставка зростає і платіж різко стрибає. Ми показуємо повну картину: обидва платежі, реальну переплату і ліміти для вашого регіону.
Середні ціни на нерухомість по містах
орієнтовно · червень 2026 · ЛУН, DIM.RIA
Первинний ринок: ціна м² по містах▾
Ціна для 60 м² — орієнтовна 2-кімнатна без ремонту та паркінгу.
Вторинний ринок: середні ціни квартир▾
Київ
Одеса
Рівне
Тернопіль
Харків
Запоріжжя
Середні ціни пропозицій, не фактичних угод. Реальна ціна покупки зазвичай на 5–10% нижча.
Дані орієнтовні, оновлюються раз на квартал. Курс USD/UAH: 41.5 грн. Актуальна статистика: ЛУН →
Що потрібно підготувати
документи та типові витрати
Документи
Паспорт та ІПН · Посвідчення категорії (для пріоритетних) · Довідка про реєстрацію (ВПО — довідка переселенця)
Підтвердження доходу
Довідка про доходи з місця роботи · Виписки з банківського рахунку (3–6 місяців) · Декларація (ФОП, якщо є)
Документи на житло
Акредитація забудовника в Укрфінжитлі (первинний ринок) · Технічний паспорт та витяг з реєстру (вторинний) · Звіт про оцінку вартості
Додаткові витрати
Нотаріальні послуги: ~0.5–1% від вартості · Оцінка майна: ~1 500–3 000 грн · Страхування нерухомості та життя
Підводні камені
що перевірити перед рішенням
Чому можуть відмовити
Низький офіційний дохід (платіж не повинен перевищувати 50% доходу), прострочені кредити, негативна кредитна історія або податкові борги.
Зміна ставки з 11-го року
Це найважливіший нюанс: платіж суттєво зростає. Переконайтесь, що ваш бюджет витримає підвищений платіж через 10 років.
Акредитація первинного ринку
Не кожен забудовник акредитований в Укрфінжитлі. Перевіряйте акредитацію до підписання будь-яких договорів.
Продаж до закінчення кредиту
Продати квартиру можна лише після повного погашення іпотеки або з дозволу банку. Без цього угода буде недійсною.
Шпаргалка
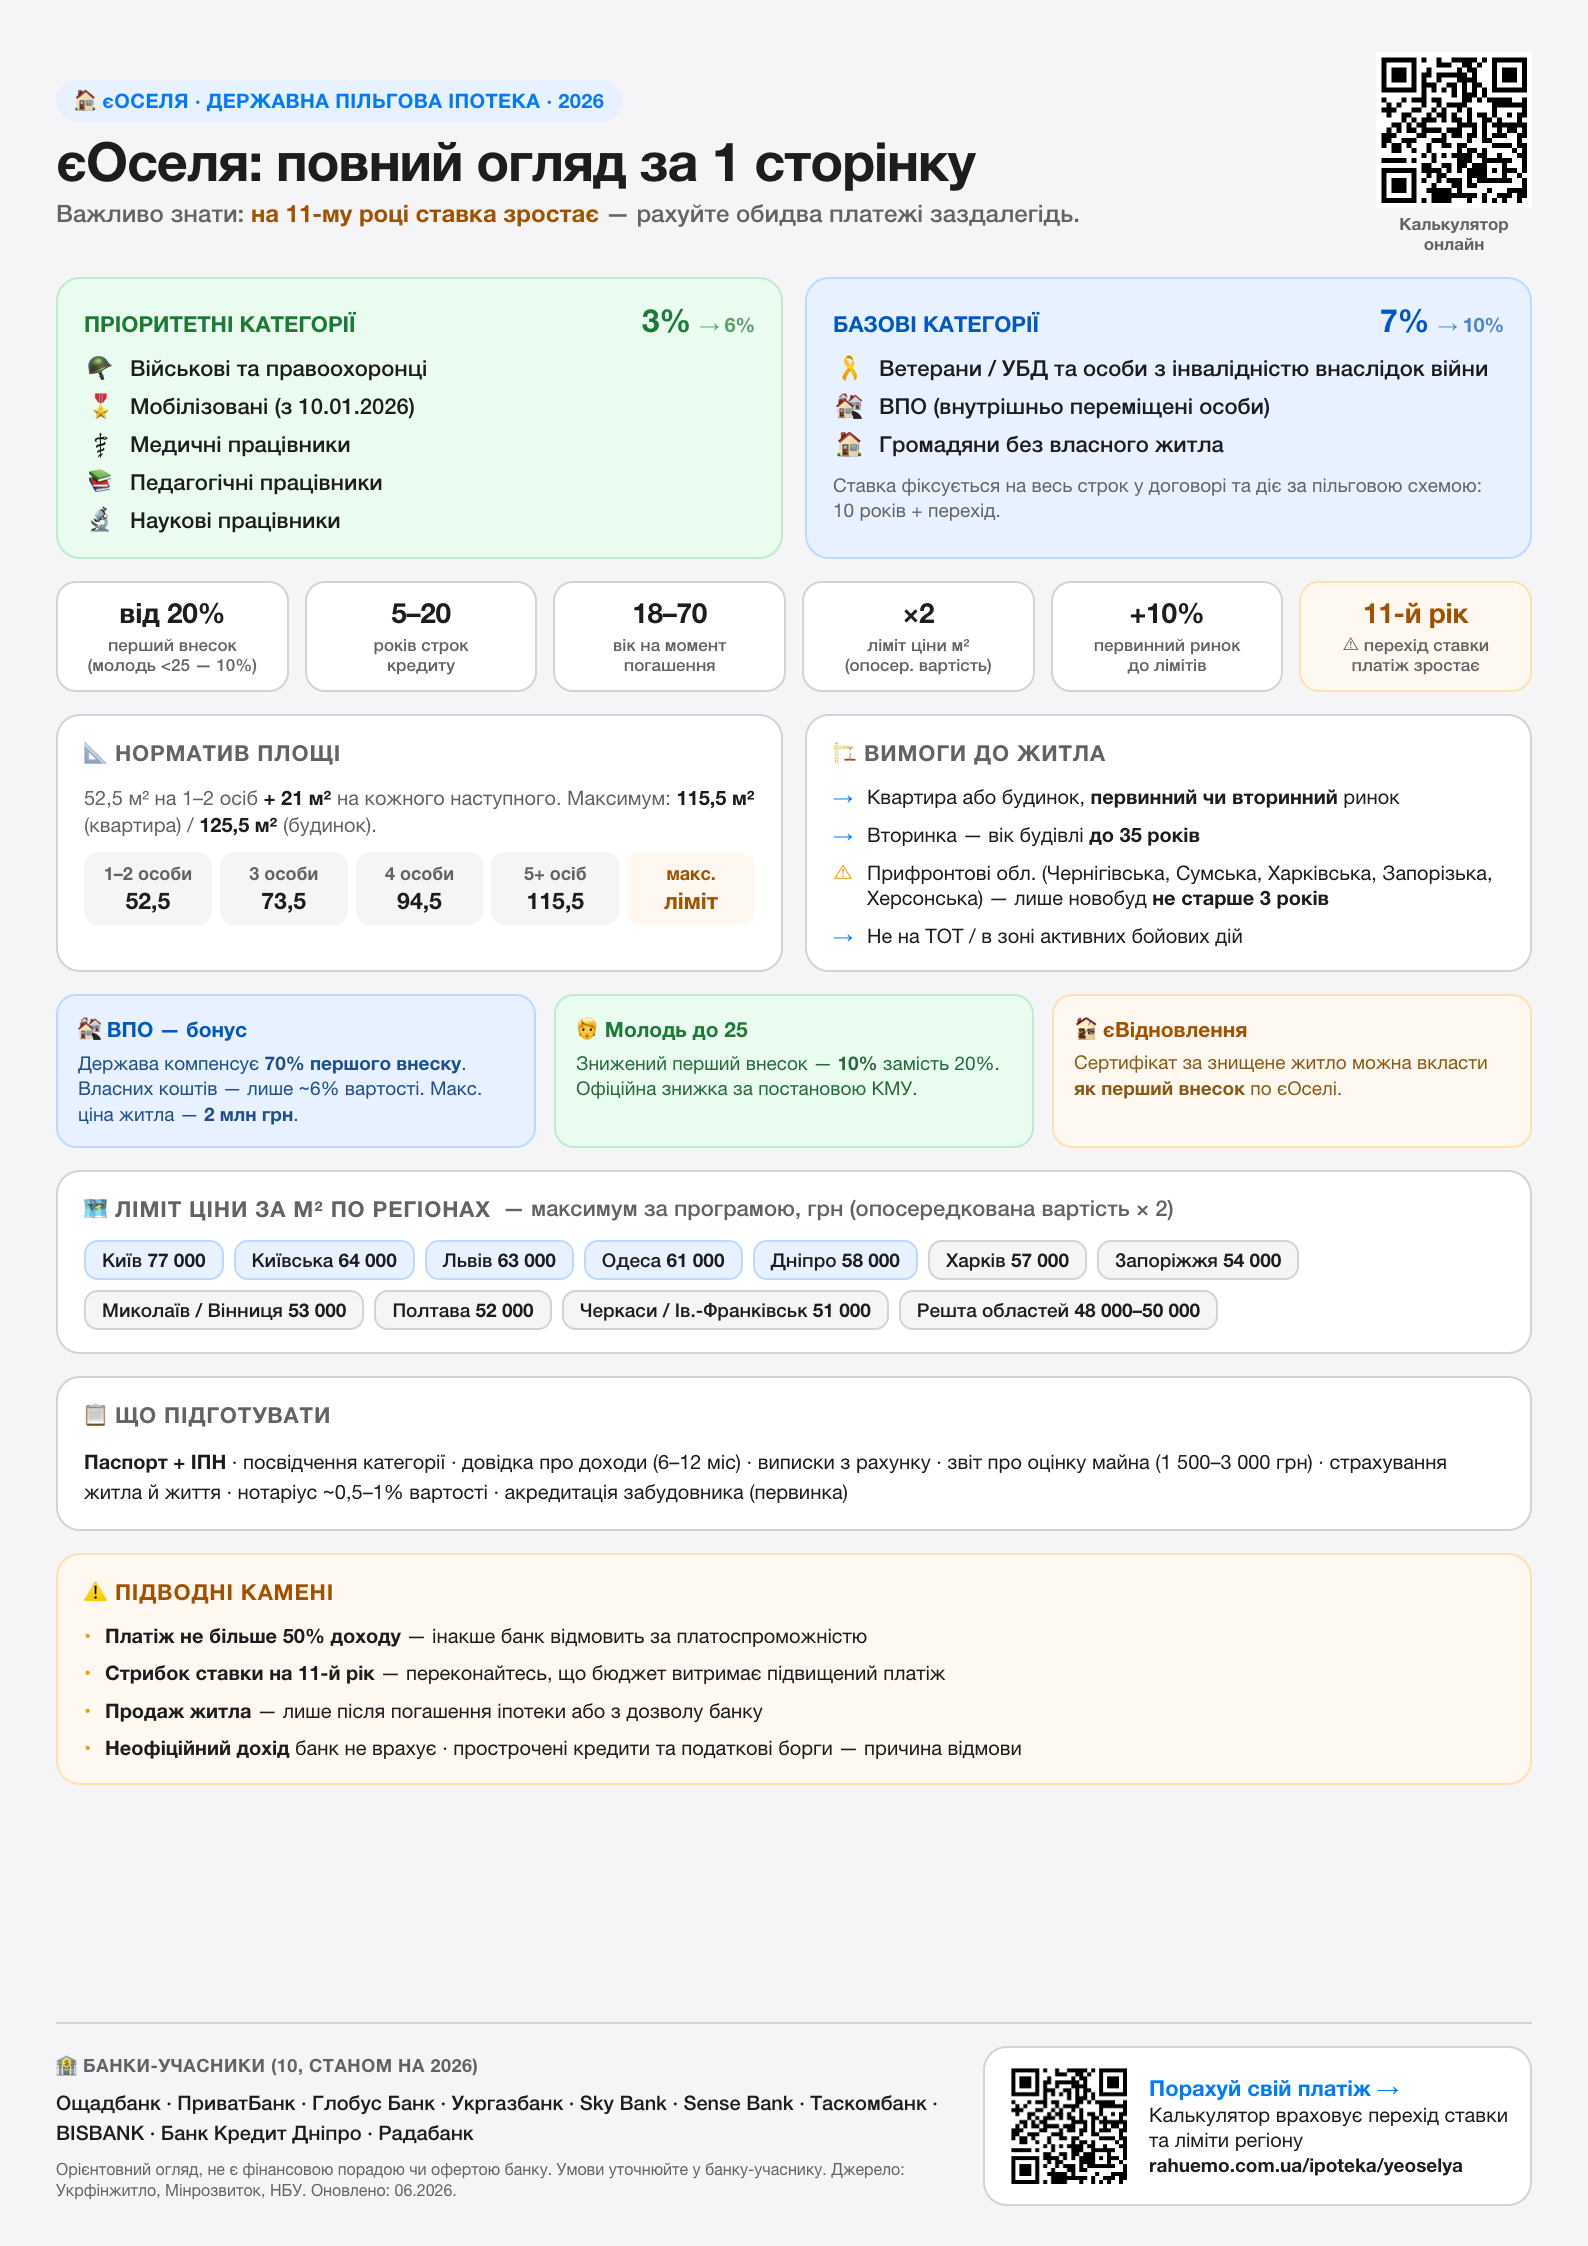
Шпаргалка єОселя — повний огляд на A4
Всі категорії, ставки, нормативи площі та ліміти по регіонах — збережіть на телефон або поділіться з тим, хто планує іпотеку.
Ще не вирішили?
Банки-учасники програми
10 установ (станом на 2026 рік)
Скільки українців уже отримали житло
за даними Укрфінжитло та Мінекономіки
За період з вересня 2022 (запуск програми за постановою КМУ №856) до 1 вересня 2026 держава профінансувала 28 239 пільгових іпотек на 50,05 млрд грн. Розподіл по категоріях — у картках нижче.
Детальні гайди по категоріях
Військові та правоохоронці
3% → 6%
13 077 з 09.2022 по 09.2026
Читати →Мобілізовані
3% → 6%
Читати →Медичні працівники
3% → 6%
1 890 з 09.2022 по 09.2026
Читати →Педагогічні працівники
3% → 6%
1 888 з 09.2022 по 09.2026
Читати →Наукові працівники
3% → 6%
518 з 09.2022 по 09.2026
Читати →Ветерани (УБД)
3% → 6%
685 з 09.2022 по 09.2026
Читати →ВПО (переселенці)
7% → 10%
2 377 з 09.2022 по 09.2026
Читати →Громадяни без житла
7% → 10%
7 804 з 09.2022 по 09.2026
Читати →єВідновлення + єОселя
сертифікат → внесок
Читати →Є житловий сертифікат єВідновлення?
Якщо ваше попереднє житло знищене через бойові дії, сертифікат єВідновлення можна вкласти прямо у перший внесок по єОселі — і суттєво скоротити суму, яку потрібно мати на руках.
Як поєднати єОселю та єВідновлення →Питання та відповіді
Хто може отримати іпотеку єОселя?▾
Програма доступна для восьми категорій: військовослужбовці та правоохоронці, мобілізовані (з 10.01.2026), медичні працівники, педагогічні працівники, наукові працівники, ветерани, ВПО та громадяни без власного житла.
Яка ставка за програмою єОселя?▾
Для пріоритетних категорій (військові, медики, вчителі, науковці) та, з 17.07.2026, для ветеранів і сімей загиблих захисників: 3% на перші 10 років, потім 6%. Для ВПО та громадян без житла: 7% на перші 10 років, потім 10%.
Що змінюється з 11-го року?▾
З 11-го року відсоткова ставка автоматично підвищується: з 3% до 6% або з 7% до 10%. Щомісячний платіж суттєво зростає, тому важливо планувати бюджет з урахуванням цієї зміни.
Який мінімальний перший внесок?▾
Мінімальний перший внесок — 20% від вартості житла. Для ВПО держава компенсує 70% першого внеску через Укрфінжитло.
Які банки беруть участь у програмі єОселя?▾
Станом на 2026 рік у програмі беруть участь: Ощадбанк, ПриватБанк, Глобус Банк, Укргазбанк, Sky Bank, Sense Bank, Таскомбанк, BISBANK, Банк Кредит Дніпро, Радабанк.
Що таке опосередкована вартість будівництва?▾
Це нормативна вартість 1 м² житла, встановлена Міністерством розвитку громад та територій для кожної області. Максимальна ціна м² за програмою єОселя = опосередкована вартість × 2. Якщо ціна перевищує ліміт, різниця оплачується як додатковий перший внесок.
Чи можна купити будинок за єОселею?▾
Так, програма поширюється як на квартири, так і на будинки. На вторинному ринку поза прифронтовими областями — будинок не старше 3 років. У 5 прифронтових областях (Чернігівська, Сумська, Харківська, Запорізька, Херсонська) для пільгових категорій і ветеранів — до 20 років. Для ВПО ліміт 20 років діє по всій Україні.
Скільки розглядається заявка?▾
Розгляд заявки у банку займає від 3 до 10 робочих днів після надання повного пакету документів.
Чи можна використати єВідновлення як перший внесок?▾
Так, сертифікат єВідновлення можна використати як частину або повний перший внесок за програмою єОселя. Детальніше про умови та покроковий алгоритм — на сторінці єОселя та єВідновлення (/ipoteka/yeoselya/yividnovlennia/).
Що буде, якщо військовий звільниться зі служби?▾
При втраті статусу позичальника умови кредиту можуть змінитися. Уточнюйте деталі у вашому банку-учаснику програми.
Офіційні джерела
Розрахунок є орієнтовним і не є фінансовою порадою або офертою банку. Фактичні умови кредиту уточнюйте безпосередньо у банку-учаснику програми.